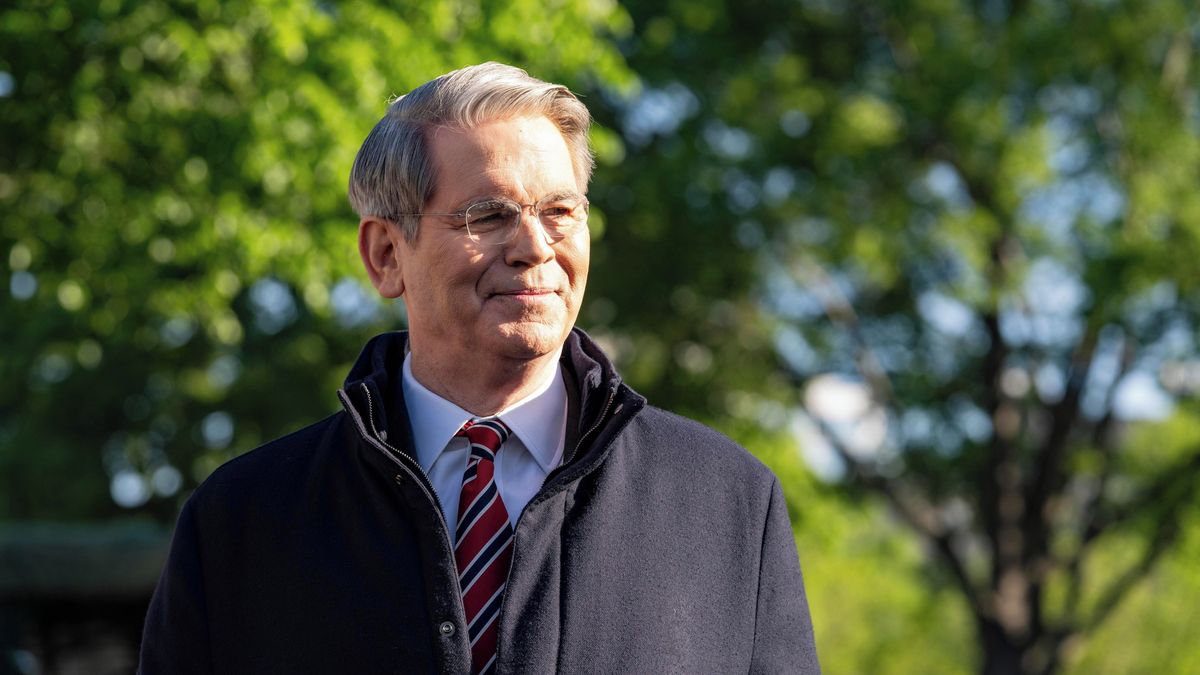
Scott Bessent, někdejší manažer hedgeových fondů a současný americký ministr financí, platí v úřadu za jednoho z nejaktivnějších šéfů státní pokladny za dlouhá desetiletí. Nyní tento klíčový muž americké hospodářské politiky přikročil k dalším nečekaným krokům, kterými chce zklidnit tamní dluhopisový trh. Americké ministerstvo financí totiž oznámilo, že od září minimálně zdvojnásobí plánované zpětné odkupy dlouhodobého státního dluhu se splatností od 10 do 30 let. V jedné operaci by tak úřad mohl odkoupit dluhopisy i za více než čtyři miliardy dolarů (přibližně 83 miliard korun).
- Ministerstvo financí USA zvýší odkupy dlouhodobých dluhopisů z dosavadních dvou na minimálně čtyři miliardy dolarů za operaci.
- Ministr Scott Bessent uvedl, že v případě potřeby může být objem nákupů ještě vyšší.
- Zásah reaguje na růst výnosů třicetiletých dluhopisů až na 5,34 procenta, což byla nejvyšší úroveň od roku 2007.
Rostoucí výnosy zdražují úvěry i hypotéky
Zvýšený objem odkupů se v období od 9. září do 4. listopadu zaměří na dluhopisy se splatností od 10 do 20 let a od 20 do 30 let. Doposud úřad plánoval nakupovat papíry za dvě miliardy dolarů na jednu operaci. Krok přišel bezprostředně poté, co výprodeje na trhu vyhnaly výnos třicetiletých amerických státních dluhopisů až na 5,34 procenta, tedy na nejvyšší úroveň za 19 let. Po oznámení plánovaných odkupů výnos klesl na 5,187 procenta, což představuje nejvýraznější jednodenní pokles od konce června.
Rostoucí výnosy státních dluhopisů prodražují financování nejen samotné americké vládě, ale přenášejí se také do vyšších úrokových sazeb u hypoték a firemních úvěrů.
Trhy vnímá celou řadu rizik, od přetrvávajících obav z inflace a vývoje politiky Federálního rezervního systému až po bobtnající veřejný dluh Spojených států, který se blíží hranici 40 bilionů dolarů. Dalšími faktory jsou napětí spojené s konfliktem s Íránem či konkurence ze strany firemních emisí s vysokými výnosy, které financují například infrastrukturu pro umělou inteligenci. Podle analytika DZ Bank Reného Albrechta se americká administrativa obává především toho, že by se výnosy dlouhodobých dluhopisů mohly trvaleji usadit nad pětiprocentní hranicí.
Ministerstvo financí nasazuje neobvykle aktivní strategii
Současný šéf státní pokladny Bessent dává v úřadu jasně najevo svůj dřívější investorový přístup. Příkladem byly již červencové nákupy japonského jenu ze strany amerických úřadů, ke kterým došlo poprvé po třech desetiletích, či neobvyklé dotazování bank na kurzy jenu z počátku roku. Zvýšení objemu zpětných odkupů má podle Bessenta vyslat trhu signál, že výnosy neodpovídají základním ekonomickým fundamentům, a zároveň podpořit likviditu v obdobích se slabším obchodováním.
Současná opatření vybočují z tradiční zásady ministerstva bývat na trzích předvídatelným a pravidelným hráčem.
Standardní správou státního dluhu se v minulosti rozuměl zejména předvídatelný harmonogram bez nečekaných překvapení pro investory. Ačkoliv Bessent ještě v listopadu zdůrazňoval roli ministerstva jako spolehlivého prodejce dluhopisů, zároveň otevřeně označil výnosy za klíčový ukazatel úspěchu své práce. Zásahy do dluhopisového trhu přitom v minulosti čelily kritice samotného Bessenta a dalších republikánů, přičemž ekonomové Stephen Miran a Nouriel Roubini ve své studii varovali před politicky motivovaným ovlivňováním trhu před volbami. Současné kroky však ukazují, že stabilizace nákladů na obsluhu dluhu zůstává pro Washington nejvyšší prioritou.
Považujete aktivní zásahy státu na dluhopisovém trhu za správný krok k udržení stabilních úrokových sazeb, nebo by ministerstvo mělo nechat tržní síly působit bez intervencí? Podělte se o svůj názor v diskusi.